中国数字展示产业现状、上下游产业链全景分析及发展前景预测报告 聚焦数字文化创意内容应用服务
摘要
本报告深入剖析中国数字展示产业的发展现状,重点聚焦数字文化创意内容应用服务领域。报告首先界定数字展示产业及数字文化创意内容应用服务的概念与范畴,随后从市场规模、技术应用、竞争格局、政策环境等维度分析产业现状。在此基础上,系统梳理数字展示产业的上下游产业链全景,包括上游硬件设备与软件工具、中游内容制作与系统集成、下游应用场景与终端用户,并重点剖析数字文化创意内容应用服务在产业链中的核心价值。结合技术演进与市场需求,对产业未来发展趋势与前景进行预测,并提出相应建议。
一、数字展示产业与数字文化创意内容应用服务概述
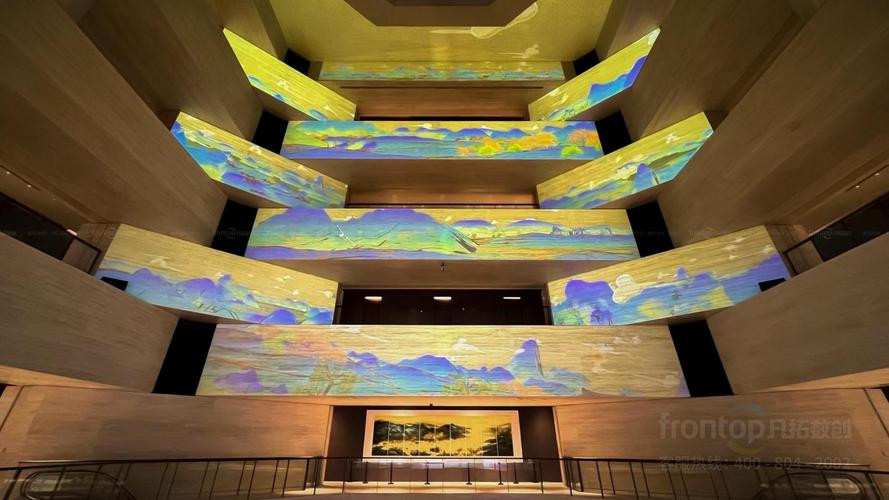
数字展示产业是指利用数字技术(如3D建模、虚拟现实/增强现实(VR/AR)、全息投影、交互多媒体等)进行内容创作、展示传播及体验服务的新兴产业,广泛应用于展览展示、文化旅游、广告传媒、教育培训、商业零售等领域。数字文化创意内容应用服务是数字展示产业的核心组成部分,指以文化创意为内核,通过数字化手段制作可交互、沉浸式的内容产品,并提供相关应用服务,如数字展厅内容制作、文物数字化展示、虚拟场景构建、互动体验设计等。
二、中国数字展示产业发展现状
- 市场规模与增长:中国数字展示产业保持高速增长。据测算,2022年市场规模已突破千亿元,年复合增长率超过15%。其中,数字文化创意内容应用服务占比约30%,成为拉动增长的重要引擎。
- 技术应用:VR/AR、全息投影、裸眼3D、人工智能(AI)生成内容等技术逐渐成熟并规模化应用,提升了展示的沉浸感与交互性。云计算与边缘计算保障了大规模内容的流畅传输。
- 竞争格局:市场参与主体包括传统展览展示企业转型、数字创意公司、互联网巨头及硬件厂商。竞争焦点从硬件集成向内容创意与技术服务能力转移。
- 政策环境:国家出台《“十四五”数字经济发展规划》《关于推进实施国家文化数字化战略的意见》等政策,鼓励数字技术与文化创意融合,为产业发展提供良好支撑。
三、数字展示产业链全景分析
数字展示产业链可分为上游、中游、下游三个环节,下图概括了各环节主要构成:
上游:硬件设备(显示设备、投影设备、传感器、交互设备、计算与存储设备等)、软件工具(3D建模软件、渲染引擎、交互设计工具、AI内容生成工具等)、内容素材(图库、音乐库、模型库等)。
中游:内容制作服务(数字文化创意内容设计、3D建模与动画、VR/AR内容开发、互动程序开发等)、系统集成服务(软硬件集成、展厅中控系统、多媒体展项集成)、平台运营服务(云展示平台、内容分发平台等)。
下游:应用场景包括展览展示(博物馆、科技馆、企业展厅)、文化旅游(景区数字体验、沉浸式演艺)、广告传媒(数字广告牌、互动广告)、教育培训(虚拟实验室、数字课堂)、商业零售(数字橱窗、虚拟试妆)等。
数字文化创意内容应用服务处于产业链中游的核心位置,连接上游技术与下游需求。其发展水平直接决定了数字展示的创意表现力与用户体验,是产业价值增值的关键环节。当前,该领域呈现以下特点:
- 内容定制化需求高,项目制为主,标准化程度较低;
- 文化IP与数字技术融合加深,如故宫、敦煌等文化机构的数字化展示项目成为典范;
- 中小型创意工作室众多,但头部企业凭借创意与技术积累形成品牌优势;
- AIGC(AI生成内容)技术开始应用于内容创作,提升效率并降低成本。
四、发展前景预测
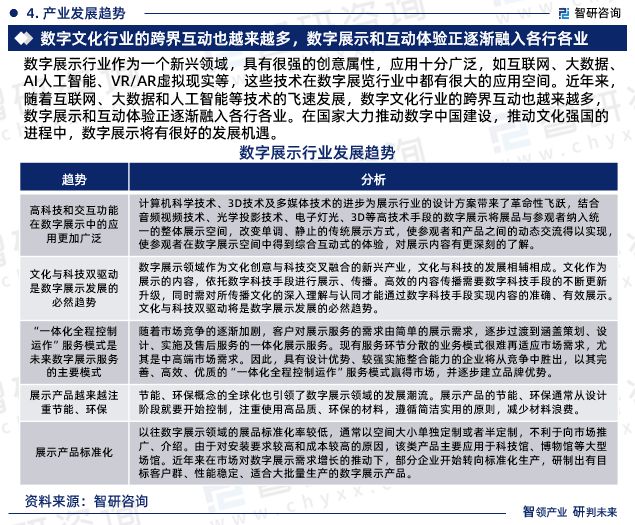
- 技术驱动:随着5G/6G、AI、元宇宙等技术的发展,数字展示将向更深沉浸感、更强交互性、更高智能化方向演进。AIGC将大幅提升内容生产效率,推动个性化、规模化内容定制。
- 市场需求:文化数字化战略、智慧城市、文旅融合等将持续释放需求。预计到2025年,数字展示产业市场规模有望突破2000亿元,数字文化创意内容应用服务占比将提升至35%以上。
- 产业趋势:产业链上下游协同加强,内容服务商向“创意+技术+运营”综合服务转型;跨界融合加速,如数字展示与游戏、影视、社交等结合;标准化与知识产权保护体系逐步完善。
- 挑战与建议:面临高端创意人才短缺、内容同质化、盈利模式单一等挑战。建议企业加强原创IP开发,深化技术研发,探索“内容+服务+运营”的可持续商业模式;政府层面应完善产业标准,加大人才培养与知识产权保护力度。
结论
中国数字展示产业正处于快速发展期,数字文化创意内容应用服务作为核心环节,市场潜力巨大。产业链上下游的协同创新与技术突破将推动产业向高质量、高附加值方向升级。随着数字技术与文化创意的深度融合,数字展示将在文化传播、商业营销、公共服务等领域发挥更重要作用,展现出广阔的发展前景。
如若转载,请注明出处:http://www.hbebms.com/product/35.html
更新时间:2026-10-30 23:56:01